РСПП против налога на сверхдоход для горнодобывающей отрасли; Минфин оценивает сбор в 683 млрд рублей
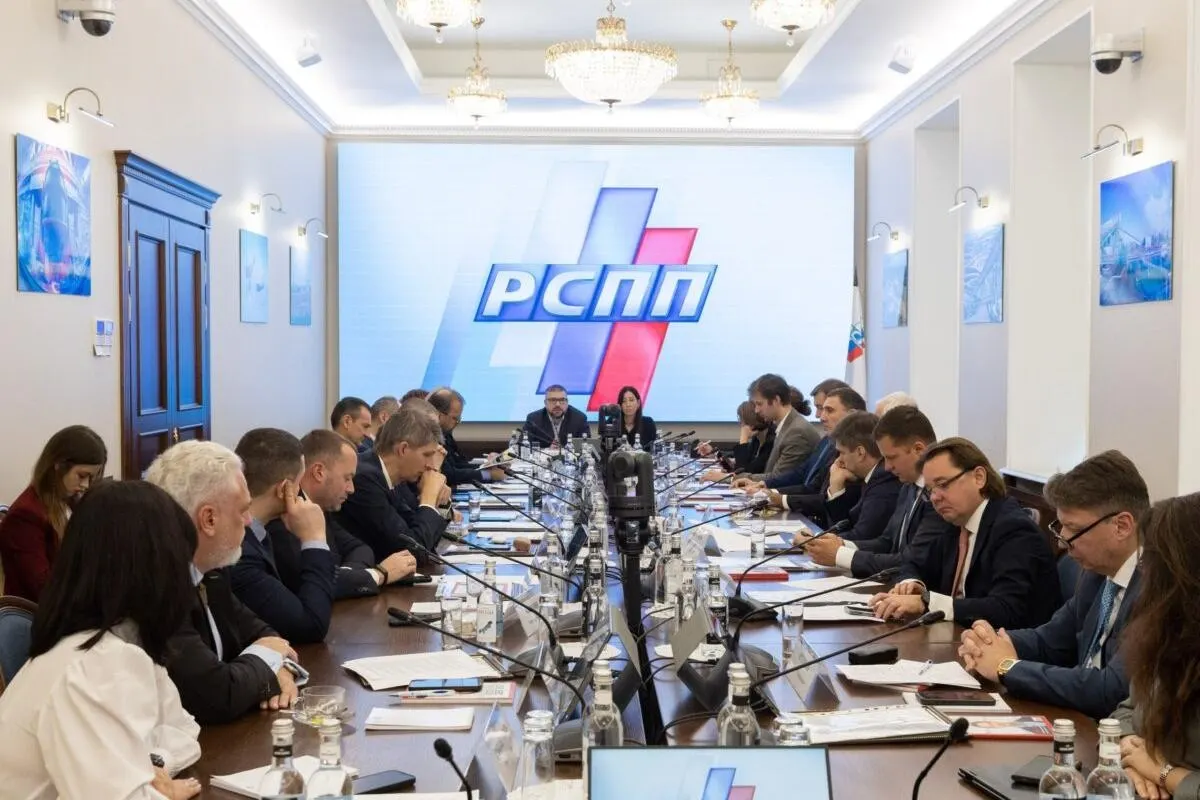
Российский союз промышленников и предпринимателей выступил против налога на сверхдоход (НСД), который Минфин планирует взимать с горнодобывающих компаний в 2027–2029 годах. По расчётам ведомства, новый сбор принесёт бюджету 683 млрд рублей.
Основной аргумент РСПП — обратная сила налога. Базу на 2027 год предлагают считать по тому, насколько цены на добытое сырьё в 2026 году превысили базовый уровень 2025 года. Компании не могли заранее учесть такие платежи, что, по мнению союза, противоречит основам налогообложения. В ходе реформ 2024–2025 годов власти обещали сохранить фискальную стабильность до 2030 года и отказаться от временных изъятий.
«Такой подход не позволяет планировать производство и инвестиционный цикл»
Критика касается механизма: НСД рассчитывается не от прибыли, а от отклонения цен и расчётной выручки; по оценке авторов письма, похож на оборотный налог, от которого власти официально отказались. В РСПП отмечают, что за пять лет отрасль уже сталкивалась с дополнительными изъятиями, а новая мера подорвёт доверие инвесторов к предсказуемости налоговой системы.
Взамен НСД объединение предлагает бороться с дефицитом через возвращение к сбалансированным процентным ставкам и реальному курсу рубля. Если рост налоговой нагрузки неизбежен, РСПП считает целесообразным временно повысить налог на прибыль для всех на 0,5–1 процентного пункта, что даст казне 0,5–1 трлн рублей. Норникель поддержал такую позицию; по подсчетам Минфина, компания заплатит по новому налогу больше остальных — около 171 млрд рублей за три года.
Также обсуждалась возможность введения налога на сверхприбыль для ряда сырьевых компаний и банков для финансирования военных расходов на фоне дефицита бюджета. Представители бизнеса считают системный механизм налога более предпочтительным.
